El Corporate Venture Capital es la inversión que realiza una empresa no financiera, a través de un vehículo propio o de su balance, en startups, buscando no solo retorno económico sino también valor estratégico para su negocio principal.
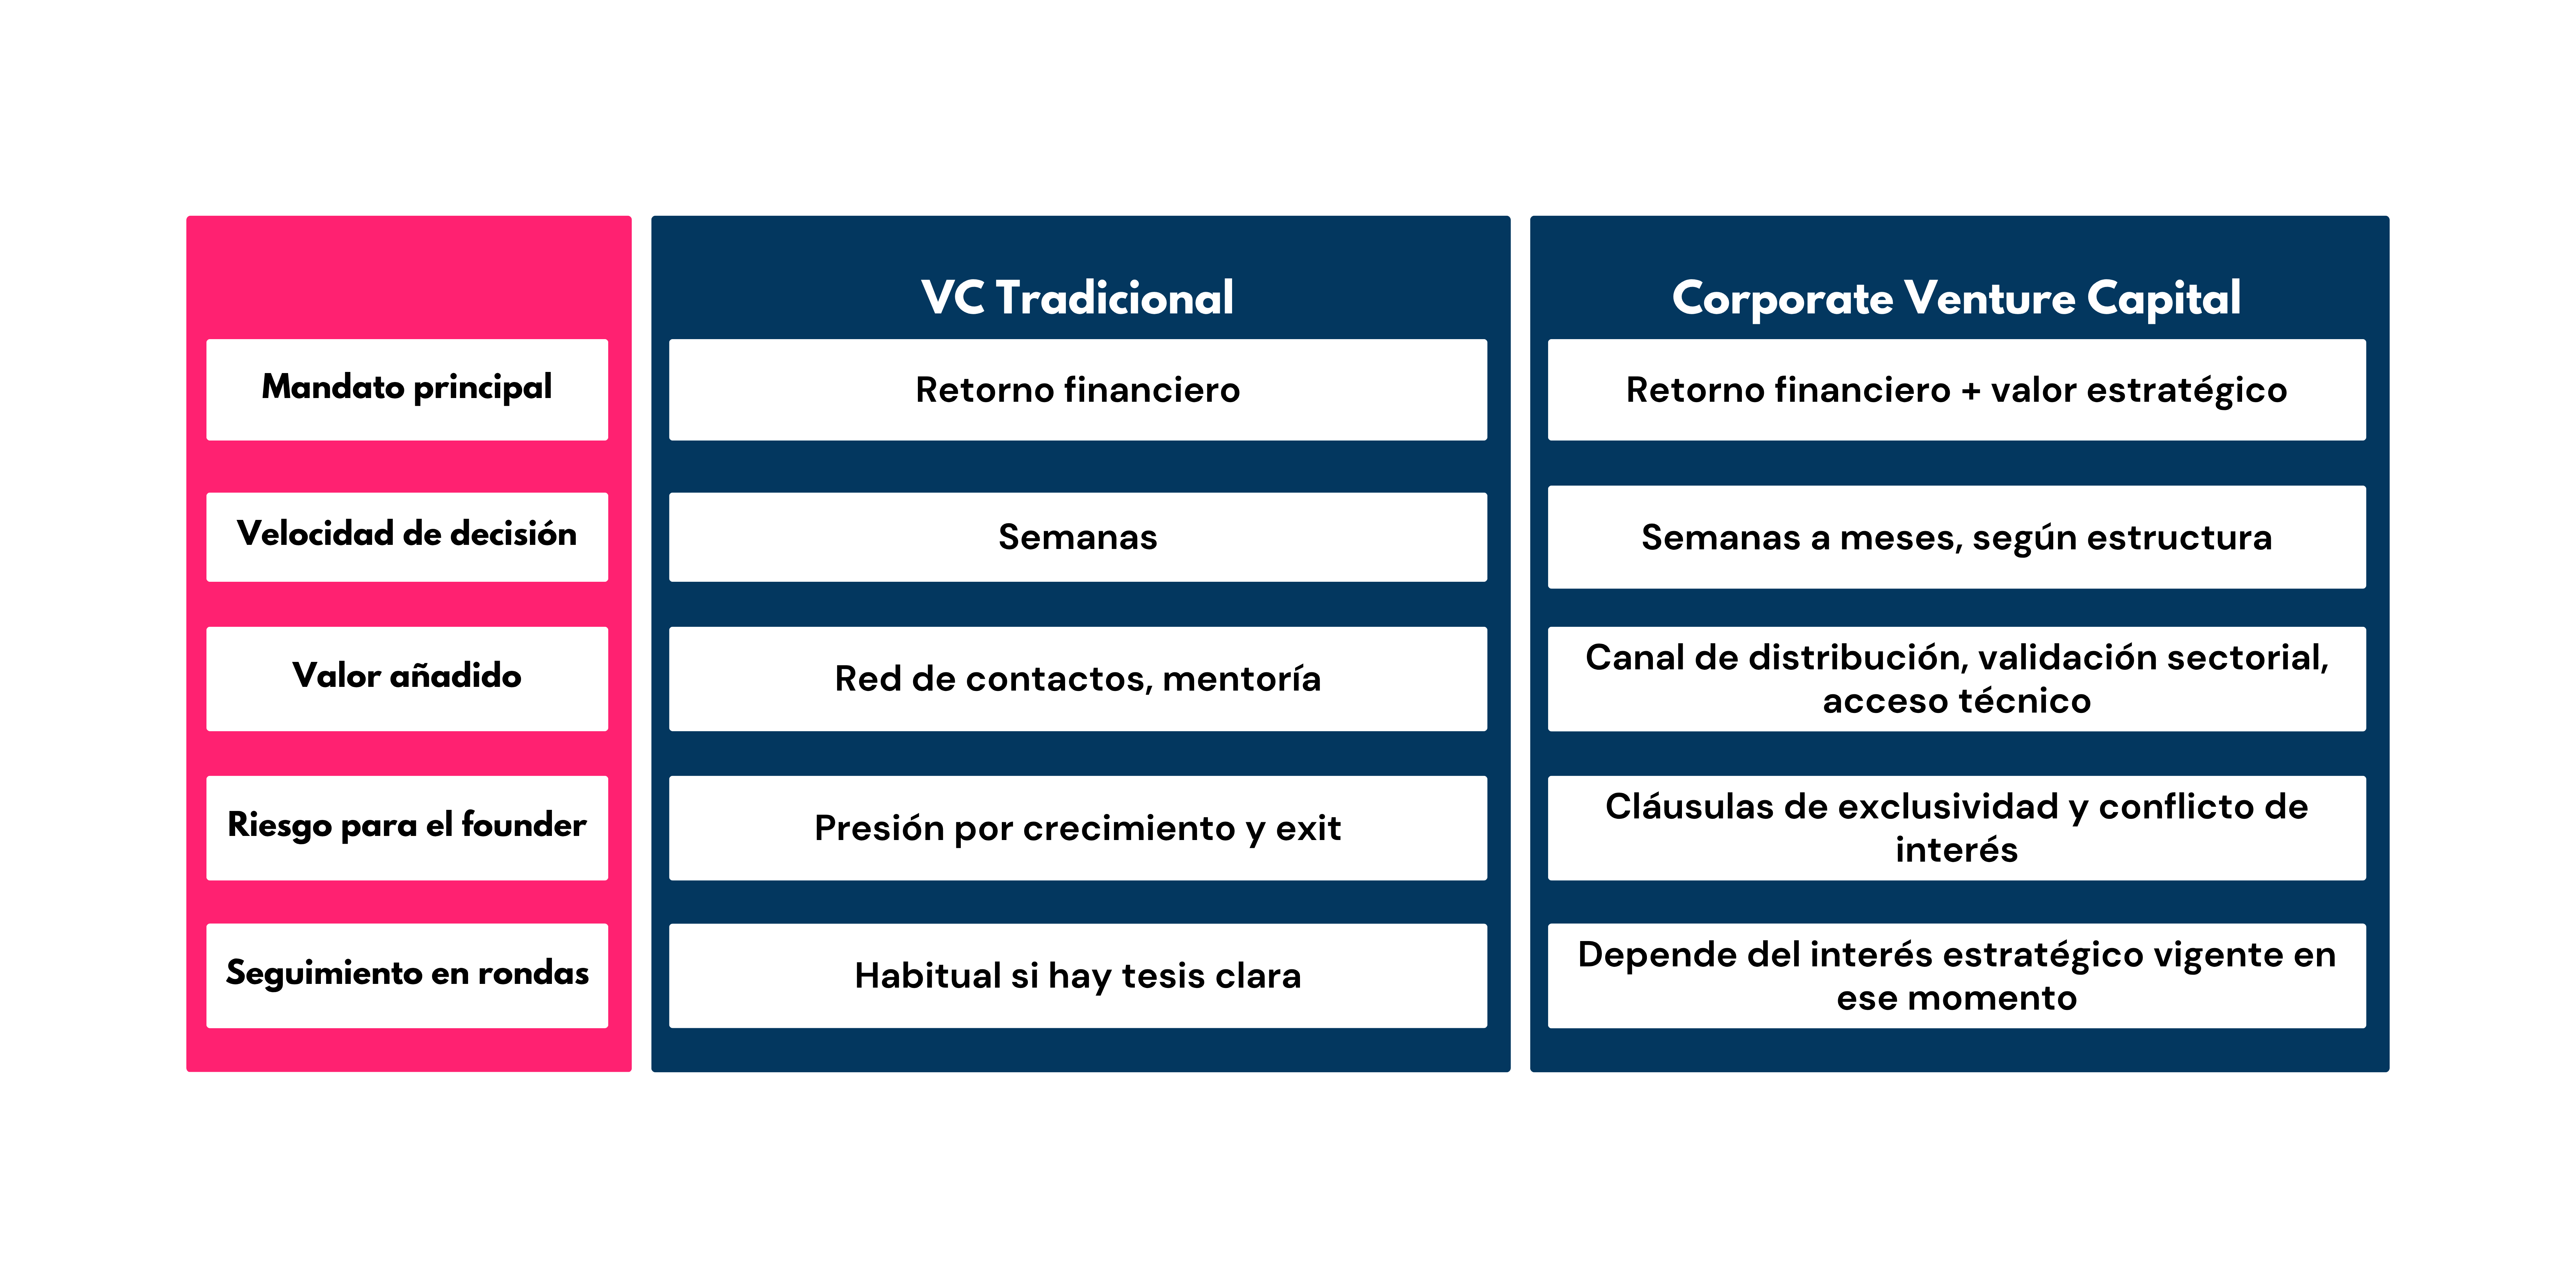
Un fondo de venture capital tradicional tiene un único mandato: maximizar el retorno financiero de sus partícipes dentro de un horizonte temporal determinado. Un inversor corporativo añade una segunda variable a la ecuación: ¿esta inversión refuerza de alguna manera nuestro negocio principal? Esa variable adicional no es neutra. Cambia qué preguntas te va a hacer en el proceso, qué cláusulas va a querer incluir en el term sheet, y qué pasa si en algún momento vuestros intereses dejan de estar alineados.
Dos formas distintas de hacer CVC
No todo el Corporate Venture Capital se estructura igual, y la diferencia importa a la hora de negociar:
- Inversión directa desde balance. La corporación invierte directamente, sin un vehículo separado ni equipo dedicado. Suele ser más lenta de aprobar (depende de dirección financiera o del comité ejecutivo) y más oportunista: no sigue una tesis de inversión escrita, sino que responde a un interés puntual de alguna unidad de negocio.
- Vehículo de CVC dedicado. La corporación crea un fondo independiente, con equipo propio y mandato de inversión definido, que opera con una lógica mucho más parecida a la de un VC tradicional , aunque sigue reportando a la matriz y alineando sus tesis con la estrategia corporativa. Suele ser más predecible y rápido de negociar, precisamente porque ya tiene procesos rodados.
Antes de avanzar en una negociación, vale la pena saber con cuál de los dos tipos estás tratando: cambia tanto los plazos como el nivel de autonomía que tendrá tu interlocutor para cerrar el acuerdo.
2. Qué aporta un inversor corporativo que un VC no puede
Un CVC puede dar validación de mercado instantánea, acceso a un canal de distribución ya construido, e inteligencia sectorial que a un fondo financiero le costaría años adquirir.
- Validación de mercado. Si una corporación reconocida de tu sector invierte en ti, el resto del mercado como clientes, proveedores, otros inversores, etc. lo interpreta como una señal de que tu producto funciona de verdad.
- Canal de distribución. Un CVC puede abrirte la puerta a su propia base de clientes, algo que ningún fondo financiero puede ofrecer por definición.
- Credibilidad sectorial acelerada. En ventas B2B complejas, tener a un jugador reconocido del sector como inversor reduce el ciclo de venta de forma directa, porque reduce el riesgo percibido por el comprador.
Aquí aplica una idea que vale tanto para el CVC como para cualquier inversor: el valor estratégico del inversor pesa, a veces, más que el número de la valoración. Una valoración un 15% menor con un inversor que abre puertas reales y que va a estar disponible cuando lo necesites vale infinitamente más que una valoración alta con un fondo, corporativo o financiero, que solo mira su hoja de cálculo cada trimestre. Optimizar únicamente la cifra de la valoración es optimizar la variable equivocada.
VC tradicional vs. CVC: diferencias prácticas
3. La letra pequeña que pocos leen antes de firmar
Las cláusulas que diferencian a un CVC de un VC no suelen estar en la valoración: están en la exclusividad, el derecho de tanteo y el acceso a información que la matriz podría aprovechar internamente.
Exclusividad sectorial
Algunos CVC piden, como condición de entrada, que no trabajes con su competencia directa durante un periodo determinado. Esto puede tener sentido si el acuerdo te compensa por ello, pero conviene dimensionar el coste real: ¿cuántos clientes potenciales del sector te cierra esa cláusula, y compensa eso el valor que el CVC te aporta?
Derecho de tanteo (ROFR)
Un derecho de tanteo da al inversor corporativo la opción de igualar cualquier oferta de compra que recibas en el futuro, antes de que puedas venderla a un tercero. Si algún día un competidor de tu inversor corporativo quiere adquirirte, esta cláusula puede convertirse en el principal obstáculo de la operación.
Acceso a información de producto
Un inversor corporativo que se sienta en tu consejo, o que tenga derechos de información reforzados, puede acceder a tu roadmap de producto con un detalle que ningún VC financiero necesitaría. Si esa información es relevante para su propio negocio, el riesgo de que termine influyendo, ya sea intencionadamente o no, en decisiones internas de la matriz es real.
El riesgo de quedar "marcado" ante el resto del sector
Si la relación con tu inversor corporativo se rompe, por ejemplo, porque cambia de estrategia o es adquirido por un tercero, el resto de jugadores del mismo sector puede interpretar tu startup como "territorio de la competencia", lo que dificulta levantar capital corporativo de cualquier otro actor relevante del mismo vertical.
Un ejemplo ilustrativo de cómo se materializa este riesgo
Imagina una startup de software de gestión para un sector muy concentrado: pocos jugadores grandes, mercado maduro. Un CVC de uno de esos grandes jugadores invierte en la ronda seed, y pide a cambio una cláusula de exclusividad: la startup no podrá vender su producto a ninguna otra empresa que facture más de determinado umbral en ese mismo sector durante los siguientes 24 meses.
En el momento de firmar, esa cláusula parece asumible, el inversor aporta credibilidad y un primer cliente de peso. Pero año y medio después, cuando la startup ya tiene producto maduro y quiere escalar comercialmente, descubre que los dos o tres competidores más grandes de ese inversor son precisamente los clientes con mayor presupuesto del sector, y la cláusula se lo impide. El crecimiento queda limitado al segmento medio-bajo del mercado, justo cuando más necesitaba acelerar.
(Ejemplo sintético con fines ilustrativos, no corresponde a un caso real de cliente.)
4. Cómo saber si el inversor que tienes delante es estratégico de verdad o un experimento improvisado
No todas las corporaciones que invierten tienen un vehículo de CVC maduro: muchas hacen su primera inversión sin estructura ni criterio claro, lo que cambia radicalmente el tipo de socio que vas a tener.
Preguntas que conviene hacer antes de avanzar, con la misma disciplina de filtrado que aplicarías con cualquier inversor:
- ¿Tiene un vehículo de CVC activo y con historial, o esta es su primera inversión de este tipo?
- ¿Qué pasa con la información que compartáis si la relación se rompe en el futuro?
- ¿Cuántas rondas de seguimiento ha hecho en otras startups de su portfolio? Un CVC que nunca sigue invirtiendo en sus participadas suele estar probando, no comprometiéndose.
- ¿Quién toma la decisión final dentro de la corporación, y cuánto tarda habitualmente ese proceso interno?
5. Un matiz que pocas startups anticipan: el momentum no funciona igual
El interés de un inversor financiero tiene fecha de caducidad corta; el de un inversor corporativo depende de ciclos internos de aprobación que pueden ser mucho más largos e impredecibles.
Un fondo de venture capital puede decidir en semanas. Una corporación, dependiendo de su estructura de gobierno interno, puede tardar meses en que un comité de inversión apruebe una operación que su equipo de innovación ya había dado por cerrada verbalmente. Esto tiene una implicación práctica directa: si estás combinando una ronda con varios tipos de inversor en paralelo, el proceso con el CVC probablemente va a marcar el ritmo de cierre de toda la ronda, no al revés. Planifica el calendario sabiendo esto, en lugar de descubrirlo a mitad de proceso.
6. Cómo se estructura económicamente una inversión de CVC
Un CVC rara vez lidera una ronda en solitario: lo habitual es que entre como parte de una ronda ya estructurada por un inversor financiero, aportando un ticket complementario y condiciones específicas sobre esa parte del capital.
- Tamaño del ticket. Suele moverse en rangos similares a los de un fondo de VC en la misma fase, aunque algunos CVC con mandatos muy definidos pueden entrar con cheques más pequeños si su objetivo es sobre todo estratégico y no financiero.
- Rol dentro de la ronda. Es poco habitual que un CVC lidere la ronda y fije la valoración; lo más frecuente es que se sume a las condiciones ya negociadas con el inversor financiero líder, con algunos derechos adicionales específicos para su posición.
- Derechos de información reforzados. Es habitual que el CVC pida acceso a informes o reuniones periódicas más allá de lo que recibiría un inversor financiero del mismo tamaño de participación, justificado por su interés estratégico —este es, precisamente, el punto donde conviene prestar más atención antes de firmar.
- Pacto de no competencia con otras líneas de negocio de la matriz. Más allá de la exclusividad sectorial ya comentada, algunos CVC piden compromisos específicos de no desarrollar ciertas funcionalidades que puedan solapar con productos internos de la corporación.
7. Corporate Venture Capital y financiación pública: una combinación que pocos planifican juntos
Si tu inversor corporativo exige una cláusula de exclusividad sectorial amplia, conviene revisar si esa exclusividad puede chocar con colaboraciones de I+D futuras financiadas con fondos públicos.
No integrar la financiación pública en la estructura de capital de una startup española no es un error menor, es ignorar una palanca que en muchos ecosistemas directamente no existe. Un préstamo participativo de ENISA o un proyecto financiado por el CDTI no entra en conflicto, en principio, con la entrada de un inversor corporativo. Pero si la cláusula de exclusividad de ese CVC es lo suficientemente amplia, podría limitar con quién puedes colaborar en un proyecto de I+D conjunto financiado públicamente en el futuro, algo que conviene revisar antes de firmar, no después de que surja la oportunidad.
8. Preguntas frecuentes
¿Un CVC diluye igual que un VC tradicional?
Sí, en términos de porcentaje de capital, la dilución funciona exactamente igual. La diferencia no está en cuánto te diluyes, sino en qué condiciones adicionales, más allá del porcentaje, acompañan a esa dilución.
¿Puedo tener un CVC y un VC tradicional en la misma ronda?
Sí, es una combinación habitual, y a menudo deseable: el VC aporta disciplina financiera y el CVC aporta valor estratégico. Conviene revisar que las cláusulas que pide el CVC no entren en conflicto con los derechos que exige el VC financiero.
¿Qué pasa si la corporación que me invirtió es adquirida o cambia de estrategia?
Sus derechos contractuales (información, tanteo, exclusividad) normalmente se mantienen con el nuevo propietario, salvo que el acuerdo original incluya una cláusula específica que lo contemple. Es uno de los puntos que vale la pena negociar explícitamente antes de firmar, no asumir por defecto.
¿Es más lento cerrar una ronda con un inversor corporativo?
Habitualmente sí, por los ciclos internos de aprobación de la corporación. Conviene planificar el calendario de la ronda asumiendo que el CVC marcará el ritmo, no el resto de inversores.
¿Qué tamaño de ticket maneja un CVC en España?
Varía mucho según el sector y la corporación concreta, pero suele moverse en rangos similares a los de un fondo de VC en la misma fase —la diferencia está en los términos, no tanto en el importe.
¿Puede un CVC liderar una ronda y fijar la valoración?
Es poco habitual, aunque no imposible. Lo más frecuente es que el CVC se sume a una ronda ya liderada por un inversor financiero, aceptando la valoración ya negociada y añadiendo condiciones específicas sobre su propia participación.
¿Estás evaluando una oferta de un inversor corporativo y quieres revisar las cláusulas antes de firmar? En Intelectium acompañamos a startups en la negociación de este tipo de operaciones, combinando la perspectiva financiera con la estrategia de financiación pública. Habla con nuestro equipo →